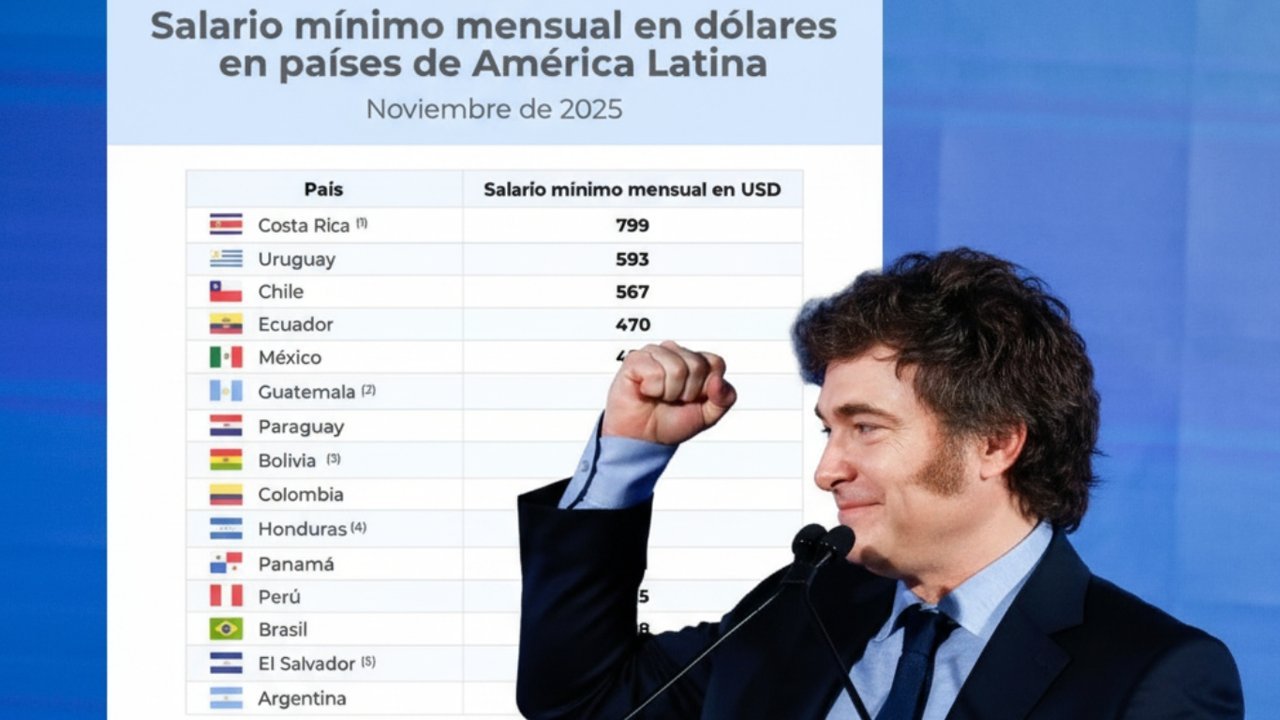
Este contraste es evidente en los informes de distintas consultoras, que han analizado el panorama desde diversos enfoques. Si bien estas investigaciones no utilizan la misma metodología y no siempre miden los mismos fenómenos de manera idéntica, coinciden en identificar una disonancia entre algunos datos agregados y la realidad que viven los sectores relacionados con la demanda interna.
El análisis adquiere una dimensión política significativa. Por ejemplo, la encuesta nacional en línea de una de estas consultoras, realizada sobre 1.504 casos en septiembre de 2026, señaló una aprobación de la gestión de Javier Milei de apenas 35%, en contraste con un 61% de desaprobación.
El mismo informe plantea, como hipótesis, si el Presidente ha logrado mantener la conexión que estableció con una parte del electorado en 2023, o si la representación oficial de la economía ha comenzado a alejarse de la realidad cotidiana de una fracción de la población.
La percepción positiva de Milei sigue siendo baja, y la economía es el factor que más influye en esta situación. Uno de los datos más relevantes de la encuesta de la consultora indica que un alarmante 82% de los hogares afirmó tener al menos una deuda.
La forma más común de endeudamiento corresponde a las compras en cuotas aún pendientes, con un 57%. Esto se complementa con el dinero prestado por familiares o amigos, sumando un 46%, y los préstamos obtenidos a través de aplicaciones, billeteras virtuales o entidades financieras, que alcanzan un 44%. Asimismo, se reportan deudas relacionadas con servicios y impuestos (41%), tarjetas de crédito refinanciadas o con pago mínimo (38%), préstamos personales bancarios (34%) y créditos hipotecarios o prendarios (9%).
No obstante, el problema no se limita a la mera existencia de obligaciones financieras. Un 36% de los hogares reconoció que se atrasa en algunos pagos o enfrenta deudas que no puede saldar, mientras que otro 32% logra cumplir con sus obligaciones, pero con un esfuerzo significativo.
El informe también contrasta varias afirmaciones de Milei acerca del desempeño económico con las percepciones expresadas por los encuestados. Por ejemplo, frente a la declaración presidencial de que “estamos en niveles máximos de PBI, de PBI per cápita, máximos de consumo privado y máximos de exportaciones”, la investigación preguntó a la población cómo evaluaba la economía argentina.
Los resultados mostraron que un 34% consideraba que la economía estaba en retroceso, mientras que un 22% opinó que permanecía estancada. En contraste, un 27% sostuvo que estaba creciendo, aunque solo algunos sectores lo percibían, y apenas un 12% afirmó que el crecimiento era evidente para la mayoría de la población.
“El problema no es que el dato sea falso. Es que no describe la vida de quien lo escucha”, enfatizó el documento al plantear la divergencia entre las cifras presentadas por el Gobierno y las respuestas obtenidas en la encuesta.
La evolución de la imagen presidencial se presenta como otro elemento relevante de este análisis. Según la serie proporcionada por la consultora, la aprobación de Milei había alcanzado un 51% en diciembre de 2025, pero descendió hasta un 31% en junio de 2026, lo que representa una caída de 20 puntos en apenas seis meses. Desde este piso, la aprobación comenzó a recuperarse de manera parcial: en septiembre alcanzó un 35%, cuatro puntos por encima del mínimo registrado tres meses antes. Por otro lado, la desaprobación se mantuvo en torno al 61%.
El informe sugiere que esta evolución podría analizarse a partir de la relación entre el discurso presidencial y la percepción social. Sin embargo, los datos presentados no permiten establecer de manera concluyente que las condiciones económicas sean la única razón detrás de los cambios en la aprobación presidencial.
En otro orden, un informe de otra consultora, titulado “Con el changuito vacío: el ingreso disponible con el pie en la cabeza”, aporta una dimensión adicional a la situación. Durante el periodo de enero a julio de 2026, las ventas reales en supermercados de todo el país se ubicaron un 15,8% por debajo de las de 2023, y un 7% por debajo del año anterior. Ninguna de las 24 jurisdicciones registró una recuperación del consumo previo a la crisis, lo que traduce una diferencia de aproximadamente $3,41 billones en facturación a precios de julio de 2026.
A pesar de esto, el deterioro no fue uniforme. La región del NEA acumuló una caída del 32,8% en relación con 2023, mientras que el NOA retrocedió un 27,3%. En contraste, la región Pampeana presentó una disminución del 11,2% y la Patagonia del 10,9%. Formosa experimentó la mayor baja, con un 39,3%, mientras que Neuquén mostró la menor, con un 3,1%.
En el estudio también se indica que la evolución del salario formal no puede explicar por sí sola la caída en las ventas. Aunque el salario privado registrado, medido mediante promedios móviles anuales, logró recuperar en 15 de las 24 jurisdicciones el nivel que tenía en noviembre de 2023, el trayecto hasta esa recuperación dejó una pérdida neta acumulada de alrededor de $12,98 billones en masa salarial en 19 provincias y en la Ciudad Autónoma de Buenos Aires. Además, el salario público provincial perdió poder adquisitivo en 19 de las 23 jurisdicciones con datos disponibles, y el empleo privado registrado se contrajo en 22 de las 24.
Entre noviembre de 2023 y abril de 2026, solo Neuquén y Río Negro incrementaron el empleo asalariado privado registrado. La consultora destacó que los sectores de la industria, la construcción y el comercio explicaron una parte significativa de los 241.189 puestos perdidos a nivel nacional.
Una de las explicaciones ofrecidas por el análisis es que los gastos no postergables de los hogares están generando presión. En comparación con el índice de precios al consumidor (IPC) general, el salario privado registrado cambió entre noviembre de 2023 y mayo de 2026 en un rango regional de entre -2,1% y +3,7%. Sin embargo, al contrastar estos ingresos con los precios de servicios regulados—incluyendo tarifas, combustibles, transporte, salud prepaga y educación—la pérdida de poder adquisitivo se situó entre 27,5% y 38,3%. En relación a gastos de vivienda, agua, electricidad y gas, el deterioro fue aún más acentuado.
Este fenómeno repercute directamente en el ingreso disponible, que es el dinero que queda en el hogar después de cubrir compromisos como alquiler, servicios, transporte, combustibles, medicamentos o salud prepaga. En el Área Metropolitana de Buenos Aires (AMBA), por ejemplo, la canasta de servicios públicos que abarca luz, gas, agua y transporte experimentó un aumento del 944% entre diciembre de 2023 y agosto de 2026, mientras que el IPC avanzó un 249% durante el mismo periodo. Esto hizo que estos servicios pasaran de representar aproximadamente el 6% a un 14,5% del salario registrado promedio, según datos del Observatorio de Tarifas y Subsidios, citados en el informe.
La consultora también elaboró escenarios hipotéticos para prever qué sucede cuando los gastos fijos constituyen una parte considerable del presupuesto familiar. Se aclara que estos supuestos no son medidas efectivas de la estructura de gastos de cada hogar, pero sugieren que bajo el IPC oficial, el salario privado de las regiones se ubicó entre -2,1% y +3,7% respecto a noviembre de 2023. Sin embargo, para un hogar hipotético que inicialmente destinaba el 35% de sus ingresos a gastos fijos, se habría concretado una pérdida de poder adquisitivo de entre 13,7% y 19,7%. Si esa proporción aumentara al 50%, la pérdida ascendería entre 19,5% y 26,8%.
La conclusión del estudio es que analizar únicamente el salario frente al IPC general puede ocultar la presión que los gastos esenciales ejercen sobre la capacidad efectiva de consumo.
Por último, el análisis ofrecido por otra consultora aporta un tercer componente. Según su informe de septiembre, durante el segundo trimestre de 2026, el PIB aumentó un 2% en comparación interanual, aunque cayó un 0,6% en relación al trimestre anterior en términos desestacionalizados. La composición del PIB mostró diferencias notables: el consumo privado creció apenas un 0,4% interanual y se redujo un 2,4% trimestral; el consumo público decreció un 4,1% en términos interanuales, y la formación bruta de capital fijo se contrajo un 11,1%. Por el contrario, las exportaciones aumentaron un 13,7% interanual.
En el ámbito externo, la situación parece más favorable. En agosto, las exportaciones alcanzaron un total de u$s8.883 millones, siendo las importaciones de u$s6.696 millones, lo cual generó un superávit comercial de u$s2.187 millones. Entre enero y agosto, este saldo positivo acumulado llegó a u$s18.249 millones. En paralelo, la inflación mensual descendió a un 1,7% en agosto, aunque los precios regulados subieron un 2,2%.
La dificultad para trasladar la estabilización nominal a la economía interna se refleja también en la producción y el financiamiento. En julio, la producción manufacturera experimentó una caída del 4,9% interanual y del 5% mensual desestacionalizada, mientras que la utilización de la capacidad instalada se situó en un 58,2%. Por su parte, la construcción retrocedió un 4,5% interanual y un 4,6% mensual.
En cuanto al crédito, este tampoco evidenció una recuperación sostenible. Durante agosto, los préstamos en pesos al sector privado disminuyeron un 1% en términos reales desestacionalizados, y las financiaciones a través de tarjetas de crédito retrocedieron un 3,3%. La consultora alerta que la combinación de ventas débiles, capacidad ociosa y financiamiento más restrictivo limita los incentivos para aumentar las inversiones.
Los tres estudios analizados aportan diferentes dimensiones de la realidad y no permiten atribuir automáticamente la evolución de la imagen presidencial a una única variable económica. QSocial mide opiniones y deudas declaradas, Ficonomics se centra en consumo, salarios, empleo y gastos fijos por jurisdicción, y Apliconomy estudia comportamientos macroeconómicos y productivos. Sin embargo, de forma conjunta, los datos evidencian una tensión palpable: la desaceleración de la inflación y el superávit comercial coexisten con un desplome en el consumo, una notable pérdida de empleo registrado en buena parte del país, un elevado endeudamiento de los hogares y una mayor presión de los gastos fijos sobre los ingresos.
En este panorama, la aprobación de Milei dejó de caer tras el mes de junio, aunque aún permanece 16 puntos por debajo del 51% alcanzado en diciembre. La evolución futura dependerá de múltiples factores políticos y económicos; los informes citados subrayan especialmente si la estabilización macroeconómica logrará trasladarse a un ingreso disponible suficiente, al consumo, al crédito, a la inversión y al empleo.