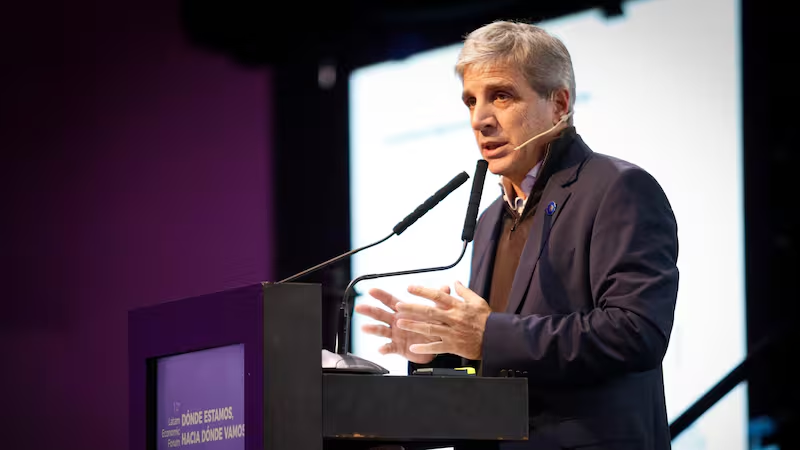
Durante su participación en la Convención Anual del Instituto Argentino de Ejecutivos de Finanzas (IAEF), Caputo aseguró que la reforma se implementará si resulta reelegido en 2027.
Los dos principales aspectos que inquietan al sector privado son el impuesto sobre los Ingresos Brutos, de carácter provincial, y las tasas municipales. También se mencionan el impuesto a los créditos y débitos bancarios, comúnmente conocido como impuesto al cheque, y los Derechos de Exportación (DEX), populares entre las retenciones.
Leonardo Favaretto, socio del área de Impuestos en BDO Argentina, destacó que, considerando el fracaso parcial del Consenso Fiscal 2017, un nuevo acuerdo fiscal debe primero asegurar la sustentabilidad financiera de provincias y municipios, sin limitarse a compromisos de reducción de alícuotas. Señaló que de lo contrario, se corre el riesgo de que, ante una nueva crisis de financiamiento, se incrementen nuevamente impuestos y tasas, como ya sucedió entre 2018 y 2020.
Osvaldo Giordano, economista y presidente del IERAL, subrayó que solo las retenciones, el impuesto al cheque, los Ingresos Brutos, los Sellos y las tasas municipales generan ingresos equivalentes a casi el 8% del PBI, cubriendo más de una cuarta parte del gasto público. Estos tributos son fundamentales para mantener las finanzas del gobierno en los tres niveles.
Los Ingresos Brutos constituyen, en promedio, cerca del 80% de los recursos autónomos de las provincias. Sin embargo, es un impuesto particularmente distorsivo, ya que grava los ingresos, crea un efecto cascada en toda la cadena productiva y eleva los costos de exportación e inversión.
Favaretto mencionó que el éxito de un nuevo acuerdo debería medirse más por la capacidad de eliminar las distorsiones que afectan la actividad económica, como el efecto cascada de Ingresos Brutos, la acumulación de saldos a favor y la proliferación de tasas municipales que actúan como impuestos y no como retribuciones por servicios concretos.
Algunos expertos proponen que, en lugar de esperar a que la reducción del gasto genere suficiente margen fiscal para la eliminación de impuestos, es fundamental ofrecer un esquema de sustitución. Giordano indicó que Brasil está trabajando para optimizar la recaudación del IVA a fin de reemplazar tributos que impactan negativamente en la producción. Sugirió que si el Estado requiere recursos para el equilibrio fiscal, estos deberían obtenerse mediante impuestos que perturben menos las decisiones de inversión y empleo.
Se introduce así la propuesta de un “Súper IVA”, que buscaría unificar el IVA, los Ingresos Brutos y las tasas municipales. Esta iniciativa podría abordar otro gran problema: los regímenes de retención y percepción de Ingresos Brutos. Diego Fraga, abogado y profesor de la Maestría en Derecho Tributario de la Universidad Austral, explicó que numerosas empresas financian a las provincias mediante saldos a favor que tardan mucho en recuperar. Se requiere una reforma que contemple tanto las alícuotas como la complejidad de la recaudación anticipada.
Un caso notable es el de la Corte Suprema de Justicia, que mantuvo una medida cautelar a favor del Establecimiento Las Marías en un pleito contra Misiones, relacionado con la retención y el pago a cuenta de Ingresos Brutos. El reclamo alcanza un 30.718% del impuesto anual estimado, equivalente a 307 años de impuestos adelantados.
A pesar de su potencial, el “Súper IVA” presenta desafíos, como la distribución de la recaudación y la transición para evitar pérdidas abruptas para las provincias. César Litvin, CEO de Lisicki, Litvin & Abelovich, coincidió en la necesidad de reformular Ingresos Brutos como un impuesto a la venta final, con el objetivo de evitar el efecto cascada.
No obstante, enfatizó que es prioritario eliminar los regímenes de retención, percepción y pagos a cuenta, que resultan en que dos tercios de la recaudación son anticipados. En el ámbito nacional, el ministro de Economía había comentado en mayo que un escenario probable al finalizar su segundo mandato sería la eliminación de todas las retenciones y del impuesto a los débitos y créditos.
Según datos del IERAL, el impuesto al cheque y las retenciones representaron en 2025 el 1,7% y el 0,8% del PBI, respectivamente. Para reducir o eliminar estos gravámenes, es esencial que haya un crecimiento económico que no comprometa el equilibrio fiscal.
Fraga señaló que la eliminación de las retenciones o del impuesto al cheque no debe depender únicamente del crecimiento, sino de la creación de un espacio fiscal permanente. Si bien el crecimiento expande las bases imponibles y facilita una mayor recaudación sin aumentar alícuotas, una reducción sostenida de impuestos debe conseguirse sin poner en riesgo el equilibrio fiscal.
Litvin agregó que Argentina forma parte de un grupo de 12 países que aplican retenciones a las exportaciones, junto a Rusia, Irán, Camerún, Costa de Marfil, Indonesia y Kazajistán. En 2008, este impuesto representó el 3% del PBI, mientras que para este año se estima que alcanzará el 0,8%. Litvin propuso comenzar por eliminar las retenciones a las exportaciones entre los impuestos nacionales que deberían desaparecer.
Sobre el impuesto al cheque, vigente desde hace 25 años, el especialista lo describió como uno de los más distorsivos, ya que no evalúa la capacidad económica, sino que se aplica únicamente a las transacciones. Este gravamen, que se aplica sobre cada movimiento bancario con una tasa del 0,6% tanto para depósitos como para retiros, resulta en un total del 1,2%.
“Con respecto al impuesto a los débitos y créditos, sería posible considerar una primera fase de pago a cuenta del impuesto a las Ganancias, hasta alcanzar una eliminación total”, concluyó.