El análisis económico de sus primeros 1.000 días evidencia una mejora notable en las cifras de inflación y en la situación fiscal, aunque el mercado laboral presenta un deterioro y la recuperación de la actividad económica no es homogénea, afectando a diversos sectores.
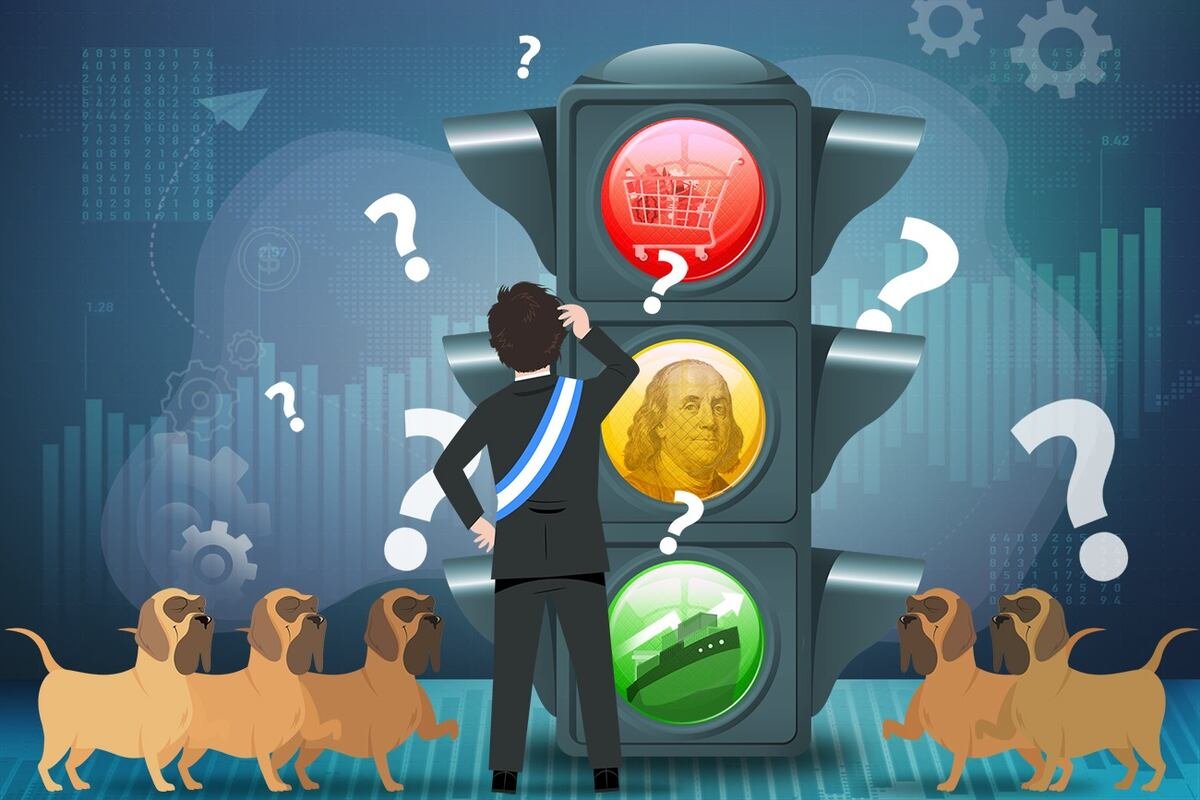
Se ha elaborado un semáforo que muestra el estado de las principales variables económicas según los datos disponibles. Para una evaluación más precisa, se han utilizado periodos comparables que evitan distorsiones estacionales.
Uno de los hitos de la gestión ha sido la desaceleración de la inflación: el Índice de Precios al Consumidor (IPC) pasó de un alarmante 211,4% anual en 2024 a un 33,8% interanual en julio último. En lo que va de 2026, la inflación se ha incrementado un 19,3%, y se prevé que el año cierre en torno a un 30%.
La variación mensual de precios también muestra una reducción significativa, disminuyendo del 25,5% registrado en diciembre de 2023 –que incluye los primeros 20 días del gobierno de Milei– al 2,1% en julio. El informe de agosto se dará a conocer el jueves, y se anticipa que podría arrojar un valor de hasta 1,4%, el más bajo del último año.
“Cuando llegamos al poder, la demanda más apremiante que tenía la población era la tasa de inflación. La bajamos 85%”, indicó el presidente en su discurso ante el Council of The Americas hace dos semanas.
La pobreza experimentó un incremento significativo en los inicios de la administración, alcanzando un máximo de 52,9% en el primer semestre de 2024. Sin embargo, posteriormente se ha observado una tendencia a la baja, llegando a 28,2% en el segundo semestre de 2025, un avance notable en comparación con el 41,7% del mismo periodo en 2023. Dicha disminución de 24,7 puntos porcentuales representa el nivel más bajo desde el primer semestre de 2018.
A pesar de un aumento en la indigencia al 18,1% en el primer semestre de 2024, esta también se redujo a 6,3% en la segunda mitad de 2025, en comparación con el 11,9% del segundo semestre de 2023.
En el ámbito fiscal, se ha producido un cambio radical gracias al ajuste en el gasto público. El resultado fiscal primario –que refleja la diferencia entre ingresos y egresos sin considerar los pagos de intereses de deuda– pasó de un déficit de 2,9% del PBI en 2023, equivalente a $ 5.483.305,3 millones, a un superávit de 1,4% del PBI en 2025, que asciende a $ 11.769.219 millones. Así, durante sus primeros dos años, el gobierno logró cerrar dos ejercicios con saldo positivo.
El Ministerio de Economía reportó en junio que el superávit primario para el primer semestre de 2026 es de aproximadamente 0,6% del PBI, lo que resalta el compromiso fiscal del programa. Se projeta que el año concluye con un superávit primario de 1,5% del PBI, marcando tres años consecutivos de resultados positivos.
El gobierno logró incrementar las reservas, aunque están afectadas por los pagos de deuda y otros compromisos en moneda extranjera. Argentina sigue teniendo uno de los niveles más bajos de reservas en América Latina, situándose en torno al 6% del PBI, mientras que el promedio de la región es del 25%.
Las reservas brutas, que estaban en US$ 21.000 millones el 7 de diciembre de 2023, han superado los US$ 50.000 millones.
La estabilización del tipo de cambio fue otro de los logros importantes, tras la alta volatilidad que se registró en el gobierno anterior, además del levantamiento de las restricciones cambiarias en abril de 2025, lo que permitió reducir la brecha entre el dólar oficial y el paralelo.
El tipo de cambio mayorista pasó de $ 385 al final del gobierno anterior a $ 1.508 el viernes, aunque sigue siendo menor a la banda superior. El dólar minorista pasó de $ 400 a $ 1.530 en el mismo intervalo. En 2026, ambos tipos de cambio han tenido un incremento del 3%, en contraste con una inflación acumulada del 19,3%.
El riesgo país ha disminuido notablemente en este periodo. El indicador de JP Morgan, que evalúa el costo de deuda de Argentina, cayó de 1.896 puntos básicos al final de 2023 a menos de 500 puntos esta semana.
A pesar de mantener un riesgo soberano elevado en comparación con otros países de la región, se ha logrado una reducción acumulada de casi el 75% desde el inicio de esta gestión, lo que se traduce en una baja del costo de capital para las empresas.
En cuanto a los salarios, la recuperación del poder adquisitivo aún no se ha concretado del todo. Comparando el cuarto trimestre de 2023 con el cuarto trimestre de 2025, la remuneración real de los trabajadores privados registrados descendió un 0,6%, según datos del Sistema Integrado Previsional Argentino (SIPA). Esto indica que, aunque la inflación se ha desacelerado, el salario privado formal sigue siendo levemente inferior al nivel de finales de 2023.
La actividad económica, tras una caída inicial, ha comenzado a remontar. El Estimador Mensual de Actividad Económica (EMAE) disminuyó un 4,5% en diciembre de 2023 y cerró el año con una caída total del 1,6%. Sin embargo, en junio se registró un aumento del 0,8% interanual y una mejora del 1,9% en el primer semestre.
Este crecimiento (+8% de noviembre a junio según el EMAE) ha sido desigual. Sectores como minería y energía han crecido un 14,4% en el último año, mientras que el agro registró un aumento del 9,9%. No obstante, industrias más dependientes del mercado interno, como la manufactura (-1,9%) y el comercio (-1,2%), han quedado rezagadas.
El mercado laboral enfrenta una situación más complicada. La tasa de informalidad ha pasado del 41,4% al 44,2%, lo que revela un incremento del empleo no registrado.
La tasa de desempleo también ha crecido, pasando del 5,7% en el cuarto trimestre de 2023 al 7,5% en el cuarto trimestre de 2025, siendo de 7,8% en el primer trimestre de 2026.
La morosidad de las familias ha aumentado, con un incremento de los préstamos en situación irregular, que subieron del 2,8% en diciembre de 2023 al 12,8% en junio de 2026. Este aumento de 10 puntos porcentuales es un indicativo del deterioro en la capacidad de pago de los hogares, afectando a cerca de 6 millones de personas con atrasos en préstamos personales y tarjetas de crédito. Para las entidades no bancarias que otorgan crédito, la morosidad alcanzó casi el 33%.
Asimismo, el consumo masivo se encuentra en un estado desfavorable. Las ventas de supermercados a precios constantes cayeron de 105,2 en diciembre de 2023 a 102,3 en diciembre de 2025, lo que implica una caída del 2,8% en términos reales. Ajustando por la estacionalidad de diciembre, las ventas cayeron a 78,7 en junio, reflejando una disminución del 25,2%. En junio, además, las ventas a precios constantes disminuyeron un 3,1% interanual, acumulando una baja del 2,8% en el primer semestre.
El gobierno sostiene que el consumo general está en niveles récord, dado que este indicador incluye, además del consumo masivo, otros factores como el gasto de los turistas argentinos en el extranjero.