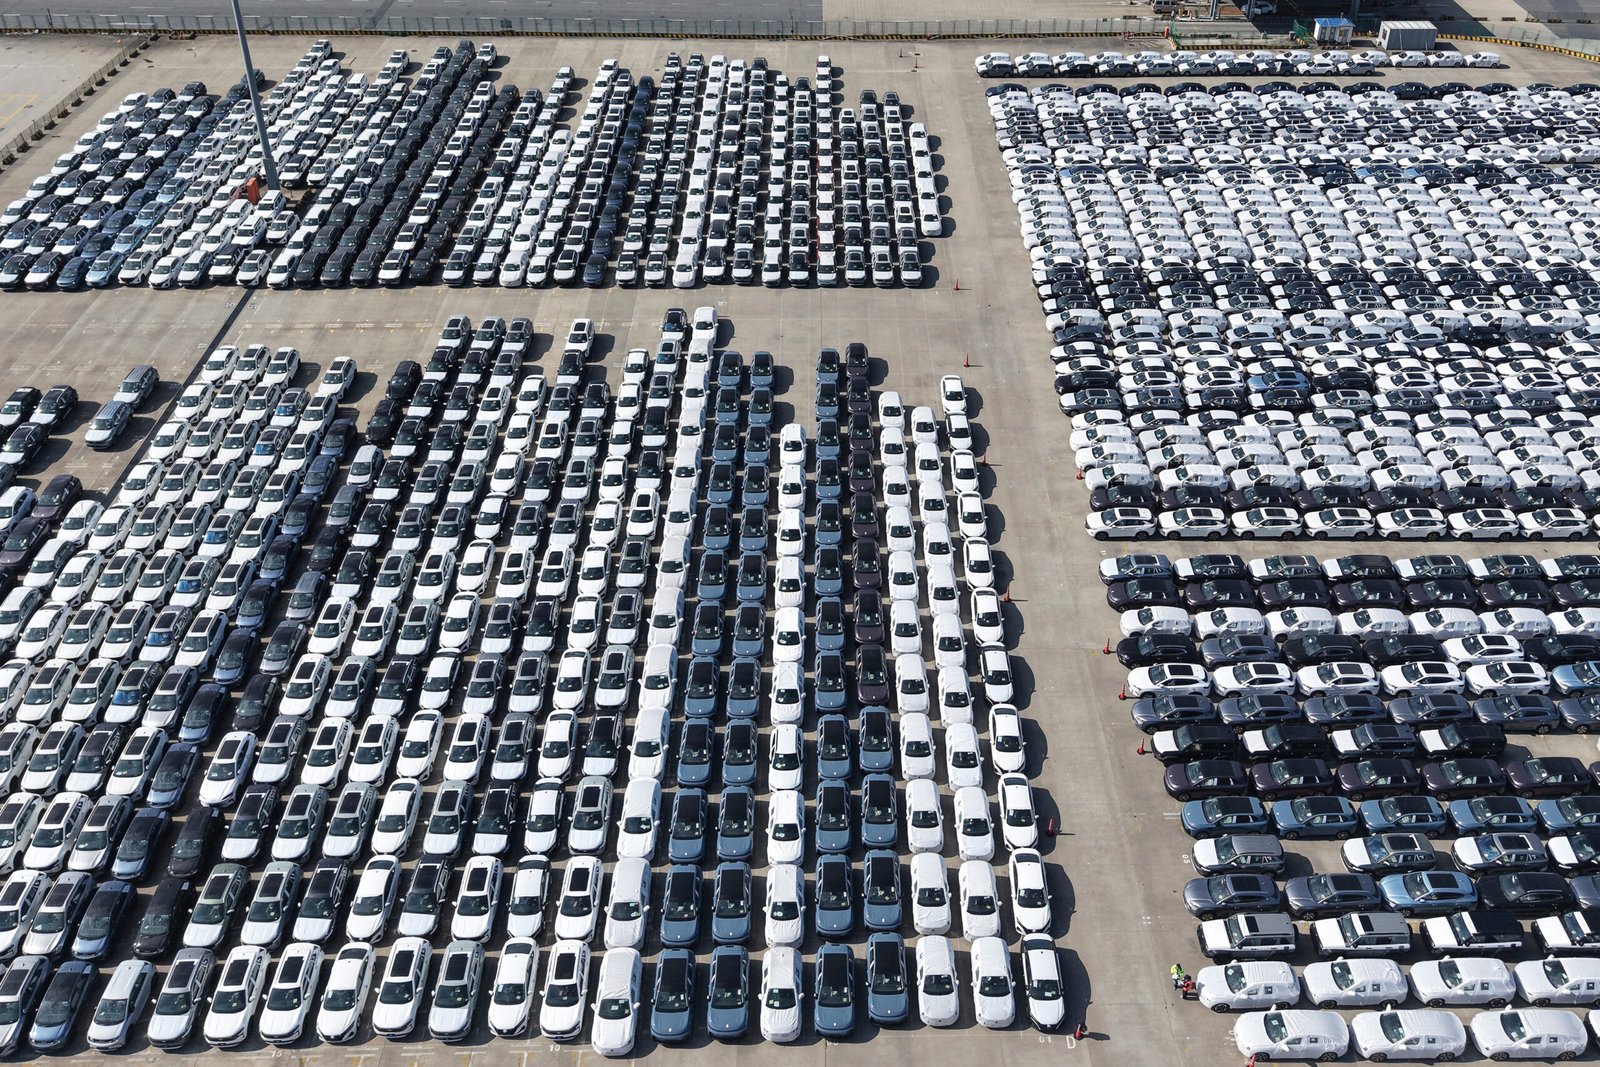
Al comparar este dato con la composición actual del mercado, donde aproximadamente dos tercios de las ventas pertenecen a autos importados, se evidencia que la acumulación de stock indica un freno en la demanda que es bastante uniforme.
La discrepancia entre la producción o importación y los volúmenes de ventas no puede explicarse por un único factor. Históricamente, el stock ha servido como un mecanismo para amortiguar interrupciones en la oferta, mantener productos disponibles en los concesionarios y respaldar proyecciones de demanda que no siempre se cumplen. Sin embargo, el problema surge cuando esas previsiones de producción superan la capacidad real del mercado para absorber los vehículos.
Este funcionamiento del stock quedó claro el año pasado, cuando un incendio en la planta de motores de Toyota en Brasil causó una paralización en la producción que se extendió por tres meses. A pesar de esta escasez, el impacto sobre el mercado se comenzaría a sentir en diciembre, ya que, hasta ese momento, el mercado pudo abastecerse a través del stock acumulado. Esta lógica brinda una perspectiva sobre por qué tanto los fabricantes como los importadores tienden a operar con inventarios elevados, aunque posteriormente deban realizar reajustes.
Con la demanda menos robusta de lo planeado y el crecimiento de los costos financieros, este colchón de stock se tornó en un problema significativo. Esto llevó a las empresas a realizar ajustes en la producción, recortes de turnos y una mayor presión para acelerar las ventas mediante descuentos, con el propósito de evitar que la acumulación de vehículos continuara en aumento.
“Los concesionarios tienen objetivos y reciben incentivos por alcanzarlos. En muchos casos, adquieren ellos mismos los autos, lo que significa que los autopatentan, para cumplir con ese mínimo requerido. Sin embargo, posteriormente deben vender esos vehículos porque la fábrica les pasa la factura y hay plazos de pago. A partir de ese momento, los intereses son tan elevados que resulta más rentable vender a un precio inferior que conservar los autos y pagar esos costos adicionales. Por esta razón, se observan ofertas superiores al 20% de descuento”, expuso un representante de una automotriz local.
Cuando las metas de ventas mínimas se vuelven inalcanzables, los concesionarios dejan de hacer pedidos a la fábrica, lo que genera ajustes adicionales en la otra parte de la cadena de suministro. Algunas marcas han decidido reducir turnos, acortar horas de trabajo o disminuir la velocidad de producción para evitar seguir fabricando por encima de la demanda existente.
“No tiene sentido producir más autos de los que realmente se van a vender”, afirmó un ejecutivo de una fábrica. “Sin embargo, tampoco es factible alternar entre producir y detener, ya que eso afecta a los proveedores y detener una planta conlleva consecuencias para toda la cadena de producción. Antes de que una fábrica decida parar o modificar su esquema de producción, han transcurrido muchos meses de estudio y análisis de proyecciones”.
Un reciente informe de la Asociación de Concesionarios de Automotores (Acara) proporciona una imagen clara del estado del mercado y de la cantidad de unidades que aún no han sido patentadas. Este estudio abarca tanto los autos fabricados en el país como los importados, y pone de manifiesto que la disminución de las ventas ha generado la necesidad de reajustar las expectativas en todo el sector.
Con el registro de agosto cerrado, el promedio de vehículos sin vender durante el último año se mantuvo en 139.203 unidades. El pico de acumulación se observó en diciembre pasado, con 159.624 unidades contabilizadas, mientras que el piso se registró en septiembre con 117.643 autos. Los 135.260 vehículos actualmente acumulados están por debajo del promedio del último año, lo que se interpreta como una señal positiva para el mercado, que espera una reactivación durante la segunda mitad de 2026.
Este año, después de un enero con menor stock debido al receso de verano que suele tomar la mayoría de las plantas argentinas, las cuales cesan su actividad durante unas tres semanas, el inventario volvió a crecer en febrero y marzo, justo cuando comenzó a vislumbrarse que 2026 no sería capaz de superar, e incluso podría no alcanzar, los resultados del año anterior.
Fue en ese momento que comenzaron a implementarse programas de ajuste de producción para alinear la oferta a una demanda que se percibía más débil, en un contexto donde el mercado acumulaba un inventario equivalente a alrededor de tres meses de ventas.
Desde el pico de marzo, donde se reportaron 146.340 unidades, este volumen se ha reducido gradualmente, en torno al 1% mensual, con la excepción de junio, cuando el stock pasó de 144.000 a 138.000 autos, lo que representa una caída del 3,9%. En agosto, el stock se situó en 135.260 unidades, sosteniéndose aún en el rango de los tres meses de ventas.
Al analizar las cifras por marca, Jeep destaca como la automotriz con menor stock, con solo un mes de unidades acumuladas. En contraste, Chery y BMW tienen un inventario de cinco meses.
En cuanto a las marcas tradicionales del mercado, Fiat y Peugeot se encuentran con 1,8 y 1,9 meses de unidades sin vender, respectivamente; Citroën y Mercedes-Benz tienen 2,5 meses; Toyota y Nissan, 3,1 meses; Renault, 3,2 meses; Volkswagen, 3,3 meses; Baic, 3,5 meses; Ford, 3,6 meses; BYD, 3,8 meses, luego de haber agotado su stock en julio; y Chevrolet, 4,4 meses.
A pesar de esas diferencias entre los inventarios, la conclusión general es que el stock no se concentra únicamente en la producción nacional. De las 135.260 unidades acumuladas en agosto, un poco más de 100.000 son importadas, incluyendo aquellos vehículos que llegaron desde Brasil, mientras que 33.700 son de producción nacional. En relación con la composición actual de los patentamientos, esta cifra no corrobora por sí sola un desbalance extraordinario en contra de la industria argentina, sino que indica una desaceleración de la demanda que se distribuye de manera relativamente equitativa entre los autos nacionales e importados.