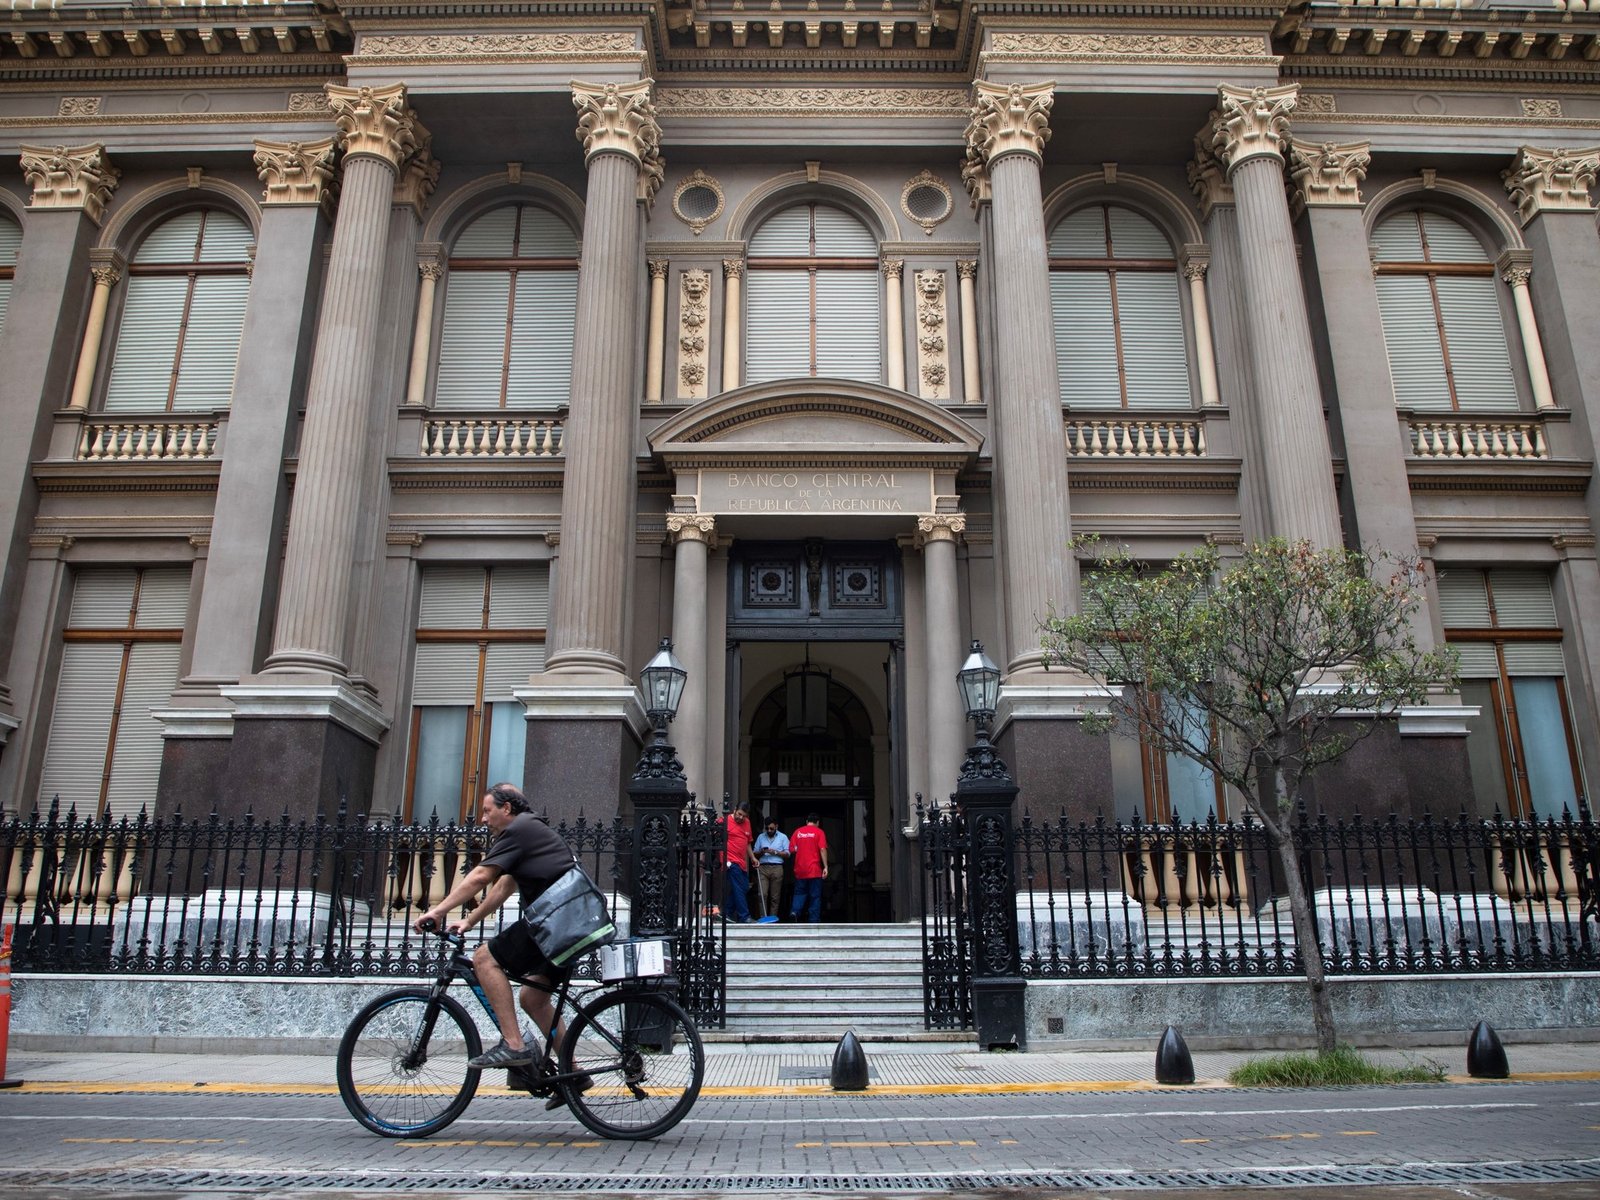
Esta cifra es significativa en comparación con meses anteriores. En agosto, considerado el mes más complicado desde el inicio del programa de acumulación de reservas, se adquirieron US$770 millones, con un promedio diario de US$39 millones. Estos valores están muy por debajo de los meses de abril y mayo, donde se alcanzaron picos de US$2770 millones y US$2601 millones, respectivamente.
El Gobierno sostiene que no persigue un objetivo específico de tipo de cambio, sino que su prioridad es garantizar un funcionamiento adecuado del mercado. No obstante, analistas han apuntado a un tope implícito que el Banco Central mantiene y ajusta respecto al valor del dólar, sugiriendo que la disminución en las compras estaría alineada con este objetivo.
Desde la consultora LCG, se ha argumentado que la menor actividad de compra puede estar relacionada con un aumento en la demanda de dólares por parte del sector privado. “El ritmo reducido de compras indica cautela ante la dinámica cambiaria; se podrá confirmar más tarde con los datos detallados del mercado cambiario”, señalaron.
Sin embargo, el Gobierno considera que la reducción en el ritmo de adquisiciones en el tercer trimestre era previsible, dado que en este período, históricamente, el campo aporta menos dólares debido a factores estacionales.
Fuentes de la autoridad monetaria afirmaron que las compras de dólares se realizan para acompañar las dinámicas del mercado y evitar alteraciones bruscas. “Si no hay oferta y demandamos grandes cantidades de dólares, podríamos provocar un aumento en el precio que no tiene justificación”, justificaron.
Desde este enfoque, anticipan que las transacciones de mayor volumen se reactivarán hacia fin de año, coincidiendo con la liquidación del trigo y una disminución en las importaciones de energía. A pesar de esto, destacaron que la meta de acumulación establecida por el FMI se alcanzará antes de diciembre, ya que hasta el momento se han adquirido más de US$14.000 millones.
La consultora 1816 estimó que las reservas netas actuales se sitúan alrededor de US$11.300 millones. Sin embargo, subrayaron la importancia de que el Gobierno obtenga financiamiento en dólares, tanto a nivel local como internacional, y que el Banco Central continúe compradores de divisas en el mercado.
Según un análisis de esta firma, esa necesidad está motivada por dos factores principales. En primer lugar, influirá en la capacidad del Gobierno para gestionar el tipo de cambio en 2027, especialmente en un contexto electoral de potencial volatilidad. En segundo lugar, en 2028, el Tesoro y el Banco Central enfrentan obligaciones de pago por US$27.800 millones a entidades privadas y al FMI. “Cuantas más reservas se acumulen hacia diciembre de 2027, mayor flexibilidad tendrá la futura administración, especialmente si no se cuenta con un mercado abierto en su primer año”, especificaron.
Aparte de la oferta y la demanda de divisas, un tercer elemento que impacta en la intervención del Banco Central en el mercado cambiario es la cantidad de pesos en circulación. Cada vez que la entidad adquiere dólares, inyecta pesos a la economía, lo que ha culminado en una emisión de más de $20 billones en el presente año.
El análisis interno de la autoridad monetaria indica que dicha expansión de pesos es justificable solo si se destina a financiar al Tesoro a largo plazo, algo que sucedió hasta hace pocas semanas.
Recientemente, en las últimas licitaciones de deuda pública, se observó un mayor interés por títulos de corto plazo. “Si emitimos pesos que terminan en la parte corta de la curva de deuda, su contribución es limitada”, explicaron desde el Banco Central.