Previo a la publicación, el mercado anticipaba esta cifra tras señales de desaceleración evidenciadas en estimaciones privadas y en la medición de la Ciudad de Buenos Aires.
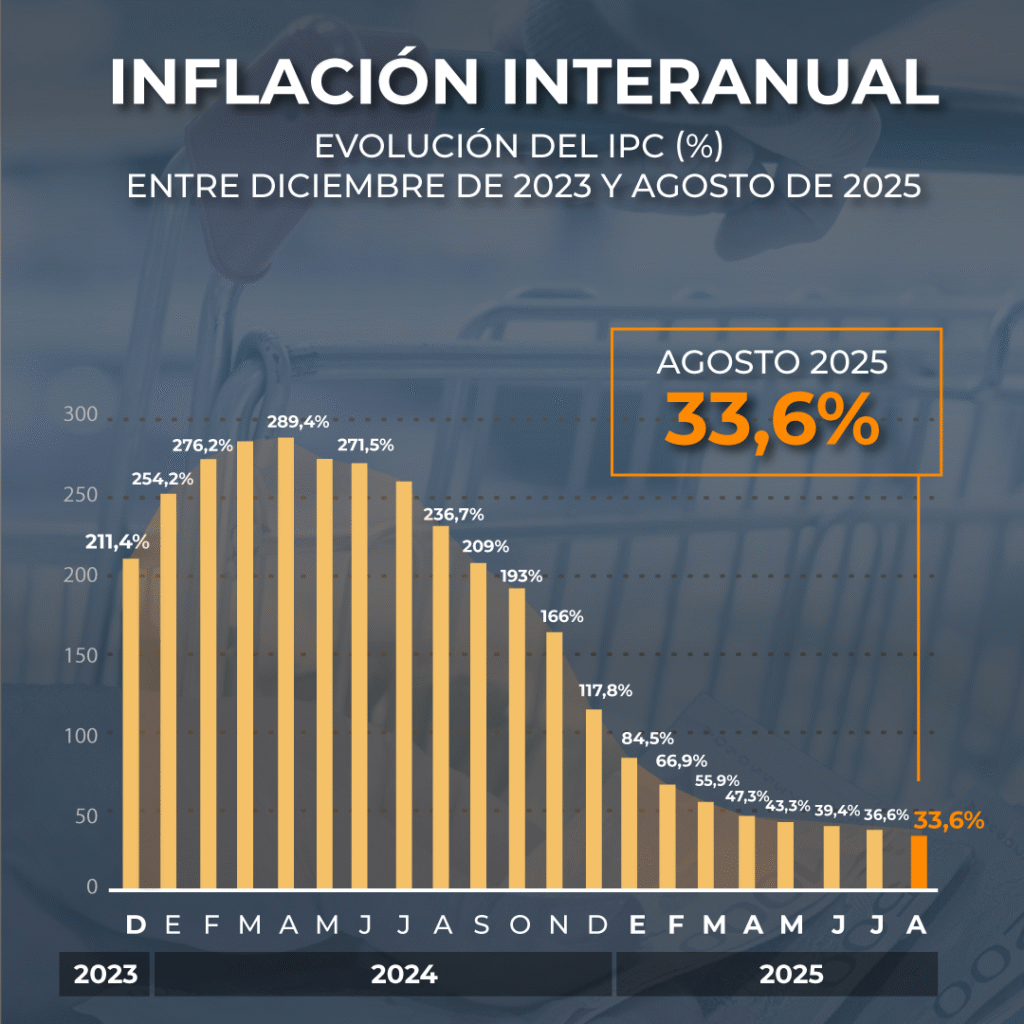
El porcentaje de agosto se comparó con el 2,1% registrado en julio, lo que representa una desaceleración de 0,4 puntos porcentuales, según el informe del organismo estadístico.
Desglosando por categorías, el IPC Núcleo experimentó un aumento del 1,8% en agosto, impulsado principalmente por incrementos en los alquileres y en servicios culturales. Por su parte, los precios Regulados subieron un 2,2% debido a ajustes en electricidad, gas, transporte público y cuotas de medicina prepaga.
Los precios Estacionales mostraron un retroceso del 0,9% en el mes, resultado de caídas en los paquetes turísticos y en prendas de vestir, aunque esto fue parcialmente contrarrestado por aumentos en verduras, tubérculos, legumbres y frutas.
La categoría que más aumentos mostró fue la de Vivienda, agua, electricidad, gas y otros combustibles, con un incremento del 2,8%, seguida de Educación, que avanzó un 2,5%. En contraste, la división de Recreación y cultura no experimentó variaciones, mientras que Prendas de vestir y calzado bajó un 0,6%.
A nivel regional, Alimentos y bebidas no alcohólicas representó la mayor incidencia en el índice mensual, impulsada por aumentos en verduras, tubérculos, legumbres, frutas, así como en pan y cereales.
“El inflación de agosto fue la más baja en 14 meses”, destacó el ministro de Economía, Luis Caputo, quien agregó: “El Índice de Precios al Consumidor (IPC Nacional) registró una variación de 1,7% mensual, la menor desde junio del año pasado y el ritmo más bajo para un mes de agosto desde 2017”.
Previo a la publicación oficial, las proyecciones privadas coincidieron en que agosto podría mostrar una moderación respecto al mes anterior, con estimaciones que varían entre 1,4% y 1,9%, con una concentración mayor alrededor del 1,6% y 1,7%.
Este optimismo se sustentaba en un menor ritmo de aumento para ciertos alimentos, así como en la reducción de presión de precios regulados y la reversión parcial de factores estacionales que en julio habían contribuido al ascenso del índice, especialmente por el impacto de las vacaciones de invierno en turismo y servicios relacionados.
Antes de la cifra nacional, la inflación en la Ciudad de Buenos Aires fue de 1,7% en agosto, inferior al 2,9% de julio, reforzando así la percepción de desaceleración del índice general. Sin embargo, esta referencia tiene limitaciones debido a las diferencias metodológicas y de ponderación entre la canasta porteña y la medición nacional.
Consecuentemente, el enfoque del mercado no estuvo únicamente en el resultado final del índice general, sino también en su composición. Un aspecto crucial del análisis radica en discernir cuánto del alivio se debe a la disminución de rubros estacionales y cuánto refleja una desaceleración más generalizada en el resto de la canasta.
Sumado al análisis del nivel general, la atención se centró en la evolución de la inflación núcleo, que habitualmente presenta de forma más clara la dinámica subyacente de los precios. Según las estimaciones previas a los datos oficiales, esta medición mostraba una mayor resistencia a la baja en comparación con el índice general, en un contexto donde numerosos analistas continuaban observando inercia en algunos servicios.
Además, la trayectoria de los precios regulados y de los estacionales será crucial, dado que son dos componentes que pueden modificar el movimiento mensual del índice. Si la desaceleración de agosto se debió mayormente a factores transitorios, la interpretación del mercado podría ser más cautelosa que lo que sugiere el número principal.
El dato divulgado también tiene implicaciones que trascienden la comparación mensual. Para el Gobierno, una inflación más baja podría reforzar la indicación de continuidad en el proceso de desinflación, mientras que para el mercado funcionará como insumo para revalorar expectativas sobre el ritmo de disminución de precios en los próximos meses.
La publicación del Indec se convierte en un referente central para contratos, negociaciones salariales, ajustes de ingresos y decisiones de consumo. Con los datos disponibles, la atención se trasladará hacia el examen minucioso de divisiones, categorías y desglose del índice para evaluar si la desaceleración fue amplia o si se concentró en pocos rubros.