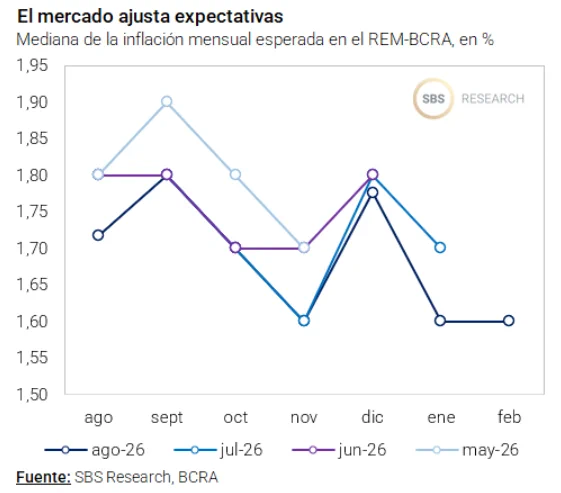
Cabe destacar que esta tendencia podría ser replicada por otras instituciones financieras a raíz del dato de inflación que será difundido este jueves, el cual el Relevamiento de Expectativas de Mercado (REM) del Banco Central estima en un 1,7%.
En el sector de bancos con mayor volumen de depósitos, el Banco Provincia ofrece la tasa más alta, con un 21% para sus clientes y 22% para los no clientes, seguido por el Banco Macro y el BBVA, los cuales mantienen una tasa de 19,5%. Entre las principales entidades, el Banco Galicia ofrece un 17,75% y el Santander un 16,5%.
En otras instituciones, el liderazgo en tasas lo ostenta Reba con un 24%, seguido por Crédito Médico Financiero (CMF) y Crédito Regional, ambos con 23,5%, mientras que Mariva, Banco del Sol y Bica ofrecen un 23%.
De acuerdo con el Comité de Inversiones de Criteria, la mejora en la liquidez ha permitido normalizar las tasas de corto plazo, estabilizando el dólar alrededor de $ 1510 y favoreciendo la recuperación de bonos soberanos, con el riesgo país volviendo a estar por debajo de los 500 puntos básicos.
“El canje entre el Tesoro y el BCRA devolvió al Central capacidad de intervención en instrumentos dólar-linked, mientras las expectativas de inflación y devaluación permanecen contenidas. Como contrapartida, se moderaron las perspectivas de crecimiento y continuó debilitándose el crédito”, afirma el análisis.
La mejora en las condiciones de liquidez se ha sostenido durante la última semana, reflejándose en una normalización gradual de las tasas de corto plazo.
La tasa de pases entre entidades financieras se ha mantenido en torno al 20% TNA durante varias sesiones sucesivas, mientras el Banco Central continúa absorbiendo liquidez mediante operaciones de REPO.
En este escenario, el mercado cambiario ha mostrado una menor volatilidad, con el dólar estabilizado alrededor de los $ 1510, a pesar de que el Central ha reducido notablemente su ritmo de compras en el Mercado de Libre de Cambios (MLC) respecto a la última semana de agosto.
“La menor tensión en el mercado de dinero ha acompañado la compresión de las curvas soberanas en pesos, mientras que la recuperación de bonos en dólares ha permitido que el riesgo país se asiente nuevamente por debajo de los 500 puntos base”, complementa el informe.
Las expectativas de depreciación del peso han vuelto a disminuir, con el mercado anticipando una desaceleración gradual de la inflación y un panorama cambiario relativamente estable.
Paralelamente, la recuperación del crédito sigue siendo una cuestión crítica, ya que el Banco Central reportó que el stock de préstamos en pesos se redujo un 1% real en agosto.